Gerettet, auf der Zielgeraden – hoffentlich!
Beim Gesetz zur Umsetzung der Verbraucherkreditrichtlinie wurden noch sehr spät im Gesetzgebungsverfahren entscheidende Änderungen vorgenommen, um den Rechnungskauf in Deutschland weiter zu ermöglichen. Eine schlechte Übersetzung des Richtlinientextes ins Deutsche hätte beinahe das Ende dieser sehr beliebten Bezahlart bedeutet.
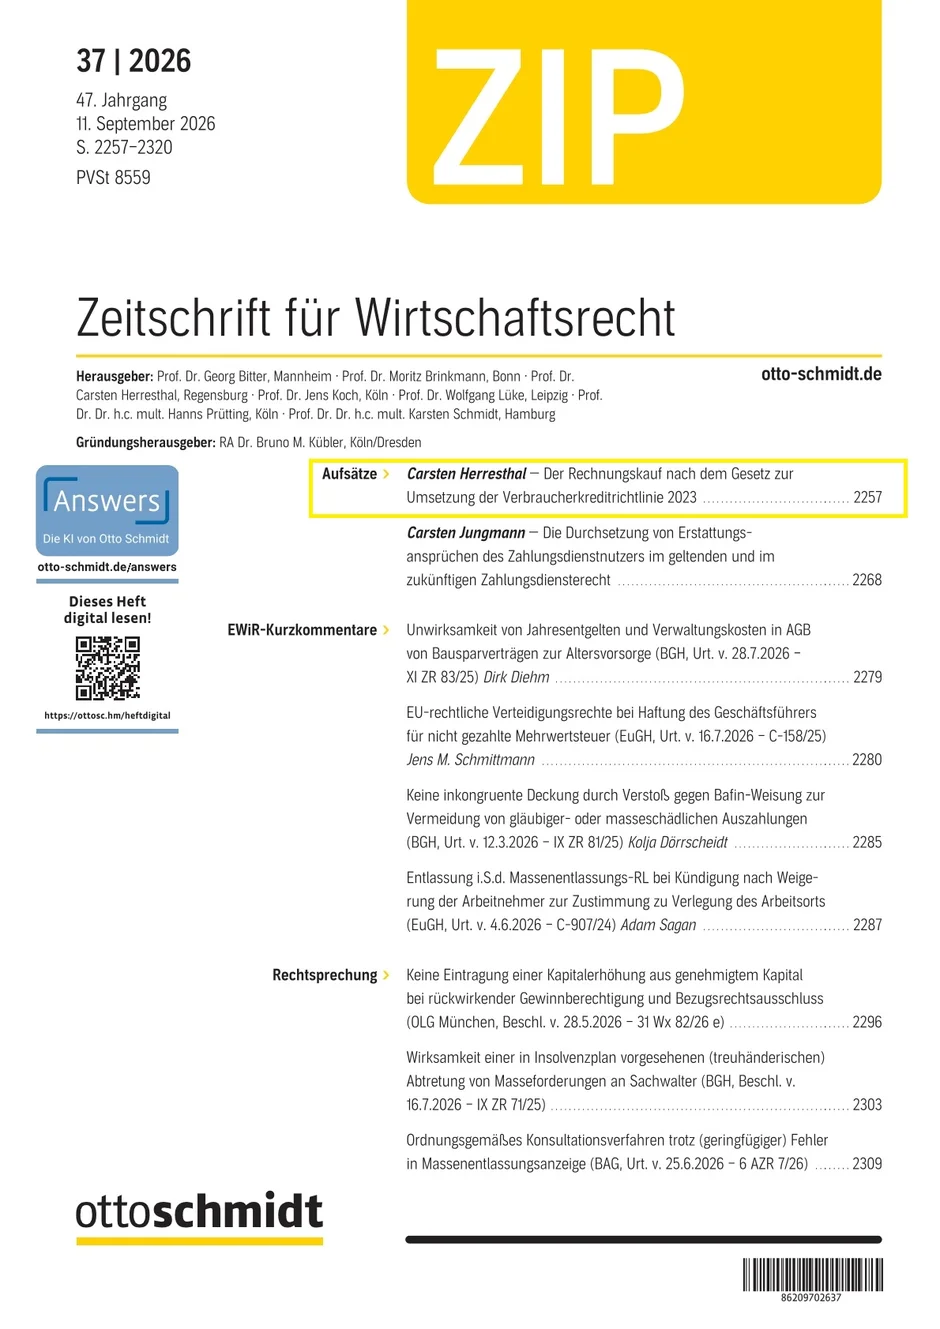
Die neuen BGB-Normen und die Anwendung weiterer Neuregelungen auf den Rechnungskauf beleuchtet Prof. Dr. Carsten Herresthal in einem aktuellen Beitrag in der ZIP 2026, 2257-2267.
Darunter u.a. der sagenhafte § 492 Abs. 1a BGB nF. Nach seinem Satz 1 „reicht es für den Vertragsschluss nicht aus, wenn die Erklärung des Darlehensnehmers über voreingestellte Optionen im Vertrag“ erfolgt. Der deutsche Gesetzgeber hat hiermit eine dogmatisch „schräge“ Norm verfasst, mit der man in mündlichen Examensprüfungen sehr tief in die Dogmatik des BGB AT einsteigen kann (Kudos an die Teilnehmer meiner letzten mündlichen Prüfung – ja, das war recht schwer, aber die Noten dann auch gut!). Wenn die Praxis hierauf sowie auf die ebenfalls herausfordernden dogmatischen Fragen der Bereitstellung des SECCI beim Rechnungskauf im Falle des Warenkorbs „keine Lust“ hat, dann hätte gut gemeinte Regulierung wieder einmal das Gegenteil erreicht. Sollte der Bürokratieabbau irgendwann einmal starten, schlage ich diese Normen für obere Listenplätze vor.
Der Beitrag zeigt, dass der Rechnungskauf bei einem zutreffenden, wertungsadäquaten Verständnis der Neuregelungen weiterhin Bestand haben kann; es war aber knapp…